

成長於 1990 年代的臺灣人,或許都還記得不時發生於夏季的分區限電,以及在蠟燭前面與家人們一起吃「燭光晚餐」的場景。整個 1990 年代,停電、限電曾經在臺灣頻繁發生。人們不免要疑惑:這是怎麼回事?
其實,在 1985 年以前,臺灣的電力系統供電游刃有餘,如此優秀的表現,其實與時代背景有關。
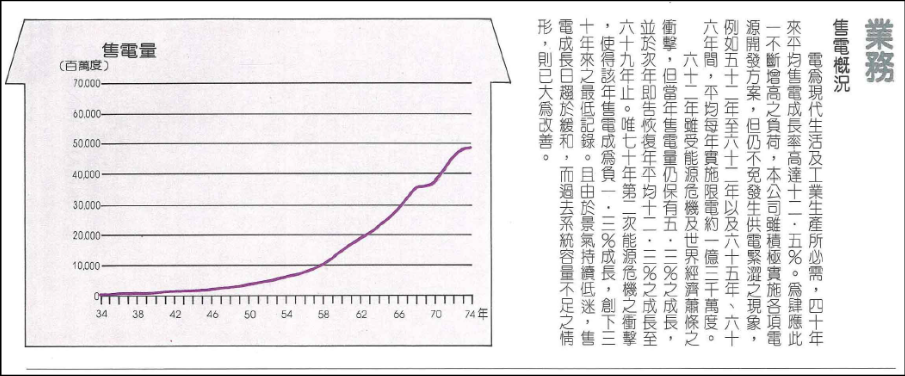
故事要回溯到 1980 年前後,受到兩次石油危機衝擊,全球景氣陷入低迷,臺灣的工業生產一度陷入停滯,整體用電量的成長速度自然也跟著放緩。 1981 年,台電的年度售電量呈現 1.3 %的負成長,創下三十年來的售電最低紀錄。 1985 年,臺灣電力系統的備用容量甚至達到 55% 以上,遠高於國際能源署(International Energy Agency,IEA)建議的 20-35%水準。
同時期,臺灣的三座核電廠陸續完工運轉,協和、興達、通霄等火力發電廠也逐一商轉。用電量與供電量此消彼漲,社會大眾自然會認為臺灣的電力供應無虞,繼而對未來的供電情勢過度樂觀,為接下來的限電危機埋下伏筆。
1990年代尖峰負載不斷創高
翻閱台電公司的大事記,我們會發現 1990 年代前期,臺灣電力系統的尖峰負載急遽增加。 1991 年的最高紀錄是 1,532 萬瓩,但到了 1995 年,這個數字已經來到 1,993 萬瓩。短短五年之間,成長了將近三分之一!
用電需求急速成長,對於台電而言自是一大挑戰。若碰上大型機組停機檢修,整個電力系統因應尖峰負載的壓力勢必會大大提高。1994 年,台電就曾經在行政院原子能委員會的指示之下執行核二廠的檢修,使得電力系統的備用容量幾乎耗用殆盡。
這種窘況是如何產生的呢?時任台電總經理張斯敏在接受媒體採訪時曾如此說道:
國內今天的缺電,種因於民國七十四年到七十九年長達五年間,完全沒有進行新電源開發。當初朝野決定暫停開發新電源的結果,讓國內供電多年來一直「吃老本」,才會有今天嚴重的缺電荒。
換句話說, 1980 年代以前,由於臺灣的電力供應充足,反倒使許多人質疑新建電廠的必要性。台電的許多電源開發計畫,諸如台中火力發電廠的機組增加、明潭抽蓄水力電廠的建設等等,也因此被暫時擱置。
然而, 1980 年代後期景氣回溫,臺灣的經濟發展也迎來另一波猛爆式增長,以至於 後來每年的尖峰負載增加量,比起新增的裝置容量還要高出許多。發電量在慢跑,用電量卻持續上升,危機也因此浮現。
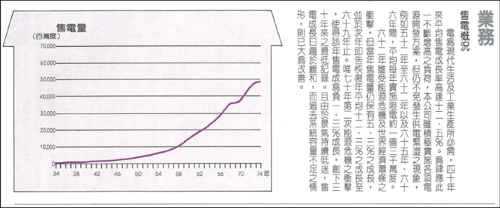
1980年代台電出版品中的歷年售電量統計圖,可以看到1970年代末明顯的停滯趨勢。(圖像來源:《台電四十年》)
民營電廠的誕生
不過,危機可能也是轉機。 1990 年代,開放民間投資電業的討論正方興未艾。起自 1980 年代的電業自由化(Electricity liberalization)潮流,也流向臺灣,促使社會開始思考改革的可行性。頻繁的限電更推動政府加緊腳步,引進民間資本,藉以加速電源開發、補上電力缺口。
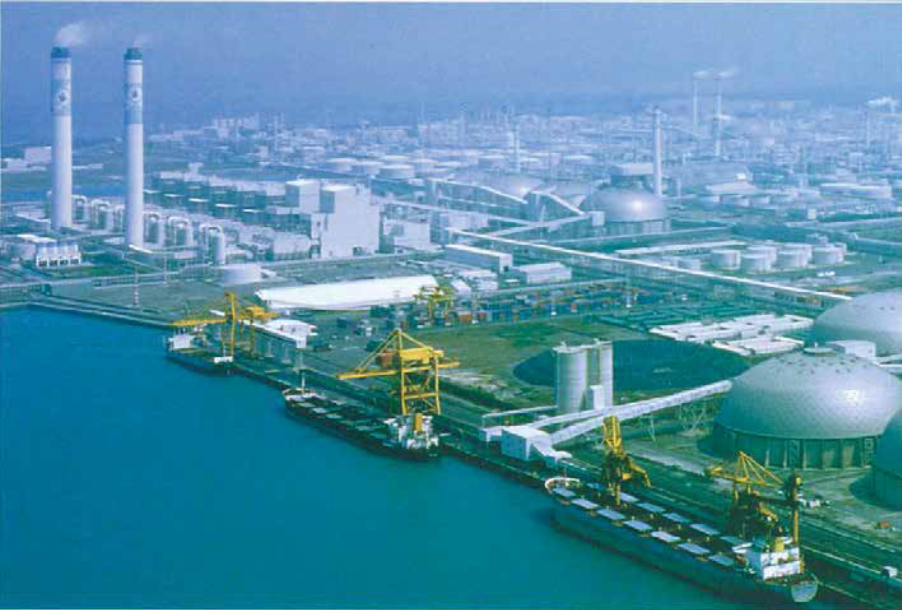
經濟部於1994 年發布《開放發電業作業要點》,將民營電廠的經營範圍限縮於「專營水力或火力發電業務」,並訂定機組總裝置容量以不超過「台灣電力系統總裝置容量之百分之二十為原則」。隨後在 1995 年《設立發電廠申請須知》推動下,陸續有民間業者投入這項嶄新事業。 1999 年 3 月,雲林麥寮火力發電廠一號機率先與台電系統併聯。從這一刻開始,民營電廠正式為臺灣挹注電力,電業自由化政策也迎來成效。
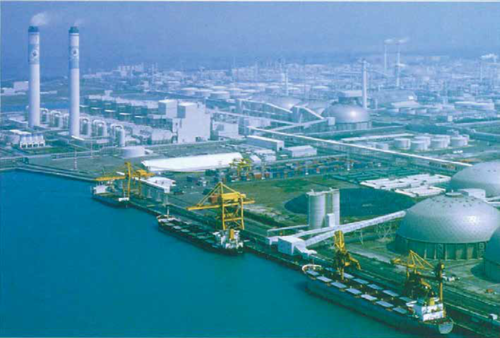
雲林麥寮電廠在 1999 年 3 月機組點火初次併聯, 1999 年 6 月正式併聯,是電業自由化政策的第一個成功案例。(圖像來源:台電公司)
回顧這段歷程,民營電廠的建設,也並非一帆風順。隨著環保意識抬頭,大眾對於新建電廠的提案也會以更高標準加以審視。一些民間業者雖然取得建廠資格,但在地方上難以說服民眾,最終只能黯然退場;在宜蘭蘇澳、臺中港區等地,都曾出現這類案例。
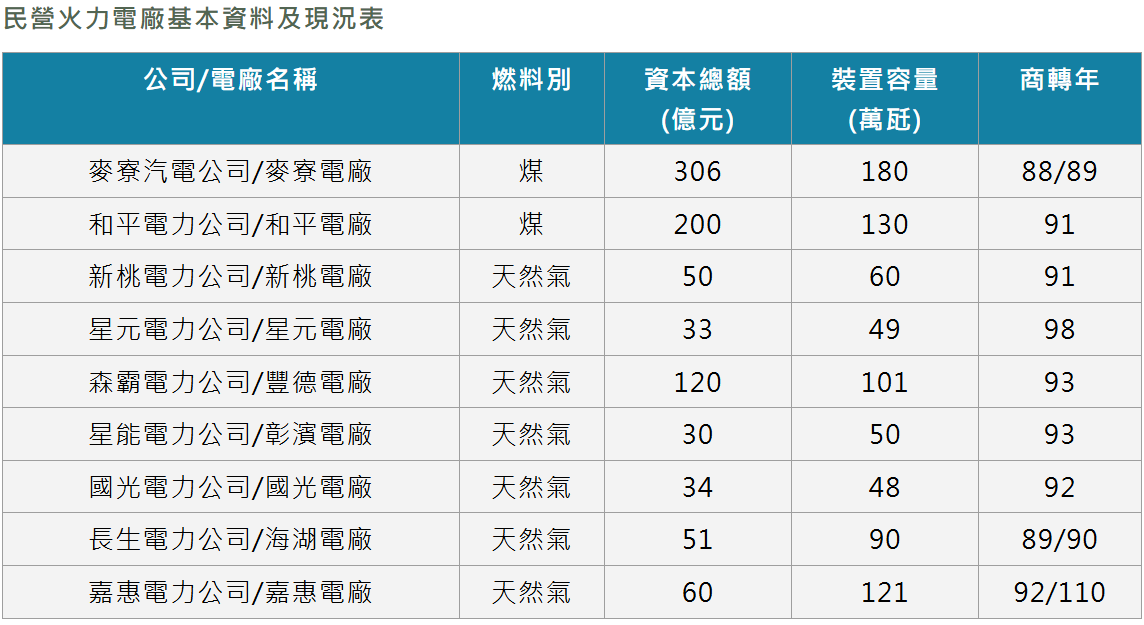
儘管路途顛簸,但四個階段的民營電廠開放政策,最終收到了相當不錯的效果。在 1999 至 2009 年間,九座民營火力發電廠陸續商轉。臺灣電力系統的備用容量率,也從 1994 年的 2.7% 逐漸回升,自 2004 年以後始終維持在 10% 至 20% 左右,供電緊澀情形也因此得到緩解。 2021 年,位於嘉義民雄的嘉惠電廠再增加一部燃氣發電機組,總計九座民營火力發電廠的裝置容量,達到 829 萬瓩。
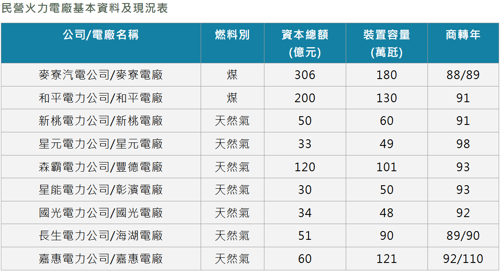
民營火力電廠基本資料及現況表。(圖像來源:經濟部能源署)
近年來,民營再生能源發電廠則又是一股蓬勃發展的新趨勢。特別在太陽能與風能領域,民間業者的踴躍參與,帶動了綠電大幅成長。根據經濟部能源署「能源統計月報」,截至 2026 年 7 月為止,我國民營電廠的太陽光電發電裝置容量已達到 3,778 千瓩(MW),占全國發電裝置容量5.3%;風力發電則有 5,102 千瓩(MW),占比則達到 7.1%,兩者皆持續擔任民營電廠的再生能源主力。此外,水力發電、地熱發電等領域亦陸續有民間資本投入建廠。
民營業者投入再生能源的趨勢,目前仍然持續在成長當中。回顧過往,推動民營電廠的策略,的確創造了許多傳統能源與新能源的生力軍。展望未來,這個隊列仍將更為壯大,持續為臺灣經濟注入源源不絕的發展動能。
參考資料與延伸閱讀
- 楊菁菁,《牽電點燈:集光發熱的用電服務》,臺北:台電,2020。
- 林克敬,〈競爭政策下的民營化策略——以電力事業為例〉,公平交易委員會網站。
- 鄭美君,〈補足缺口的要角——民營發電業〉,經濟部能源署能源知識庫網站,2014年8月5日發布。
- 〈限電拉開序幕 炎炎夏日難過〉,《中國時報》,1994年5月28日,第3版。
相關圖檔